台灣的新創圈每年都在談「下一家要上市的是誰」。但如果真的把資料攤開來看,會發現一件有點殘酷的事:台灣的新創生態、創投的錢,以及最後真的掛上市櫃的公司,是3個幾乎不重疊的世界。
安發天使投資(AVA Angels)團隊把公開資料裡找得到的台灣新創整合成一份13,227家的母體,再把2016年1月到2026年9月之間首次公開發行(IPO)的520家公司,一家一家調出公開說明書的「股本形成經過」,逐列還原每一次增資的時間與價格。以下是我們得到的答案。
一、台灣公司上市,中位數要等18.4年
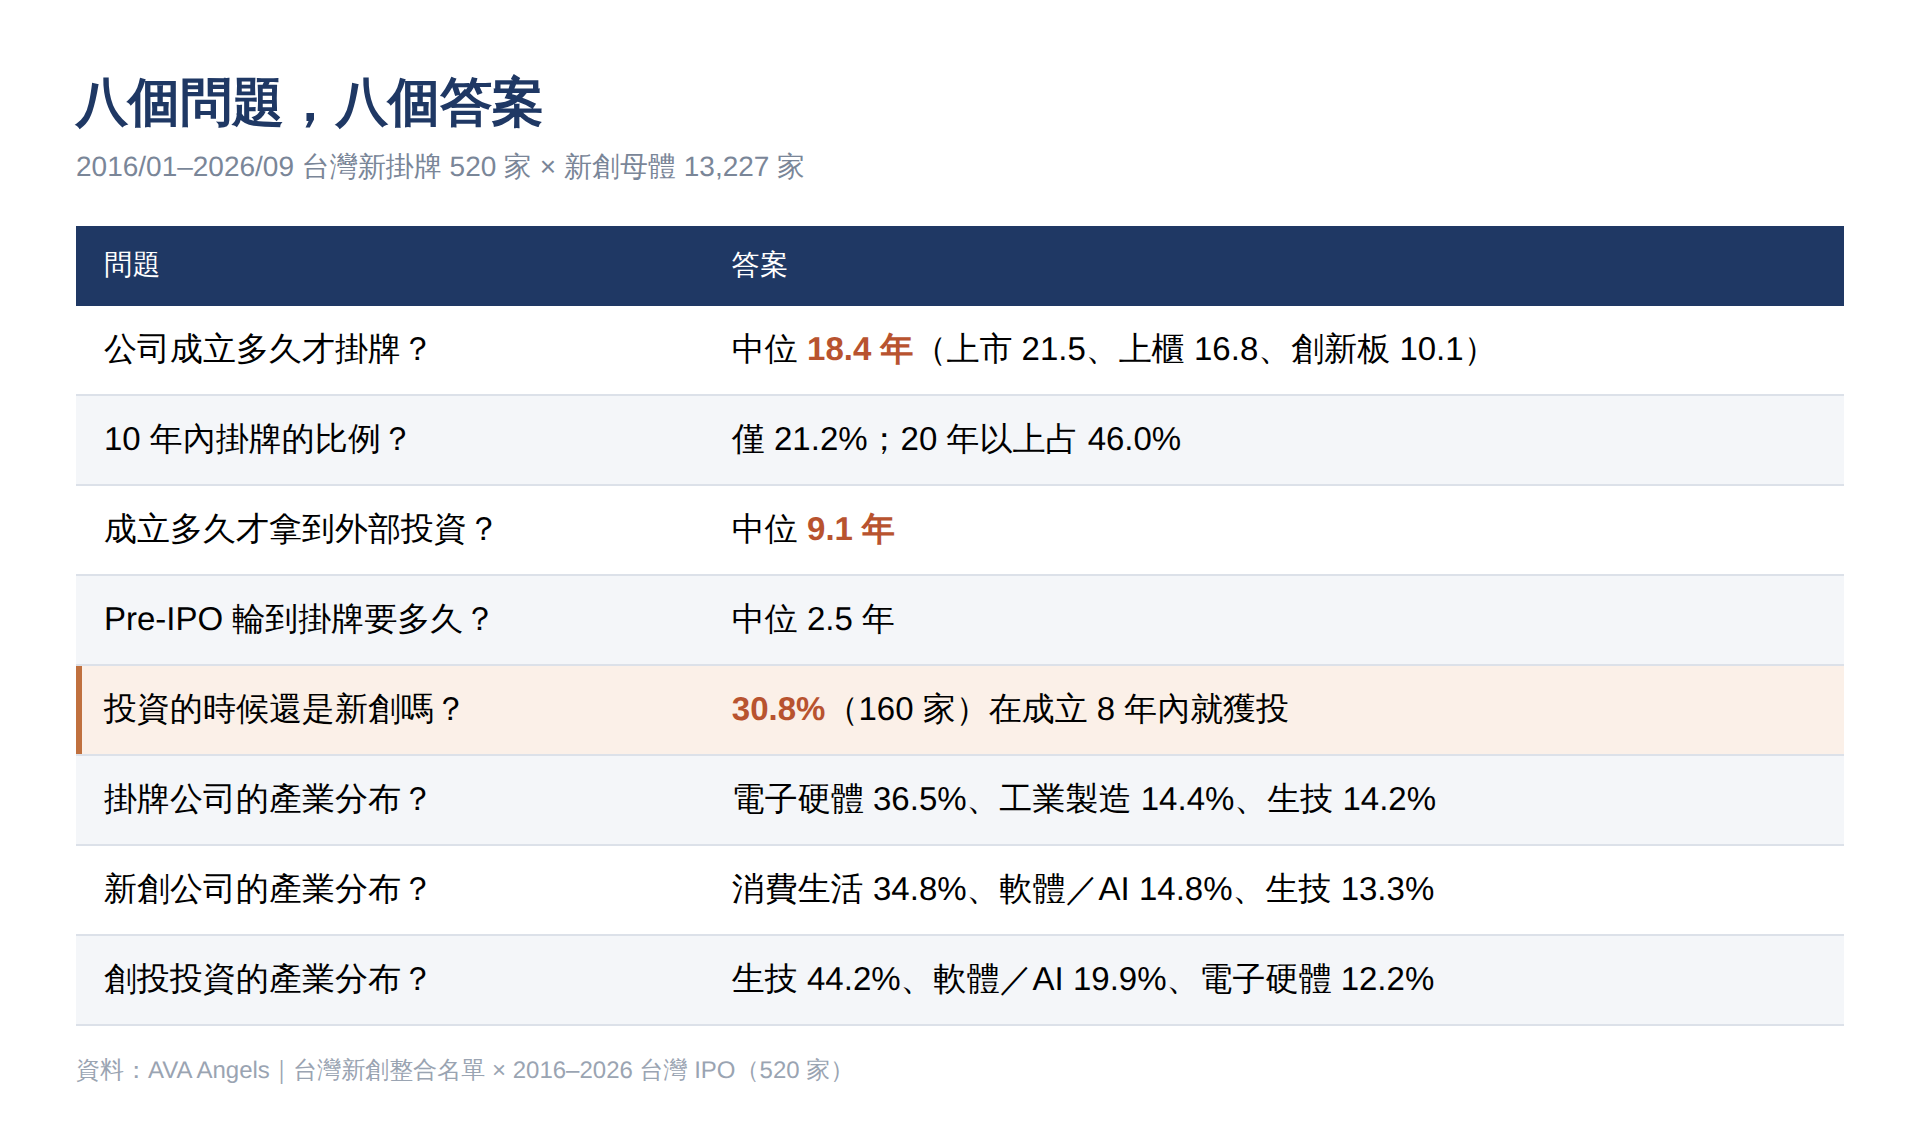
先講最基本的一件事:520家掛牌公司,從成立到掛牌的中位數是18.4年,平均20.6年。
這個數字本身就值得停下來想一想。根據美國佛羅里達大學(University of Florida)教授Jay Ritter的統計,美國同期IPO的中位掛牌年齡大約是8到14年,台灣整整晚了將近10年。
而且分布比中位數更說明問題:成立10年內就掛牌的只有21.2%,等了20年以上才掛牌的占46.0%。其中「成立30年以上」的有114家,是所有分組裡最大的一群。
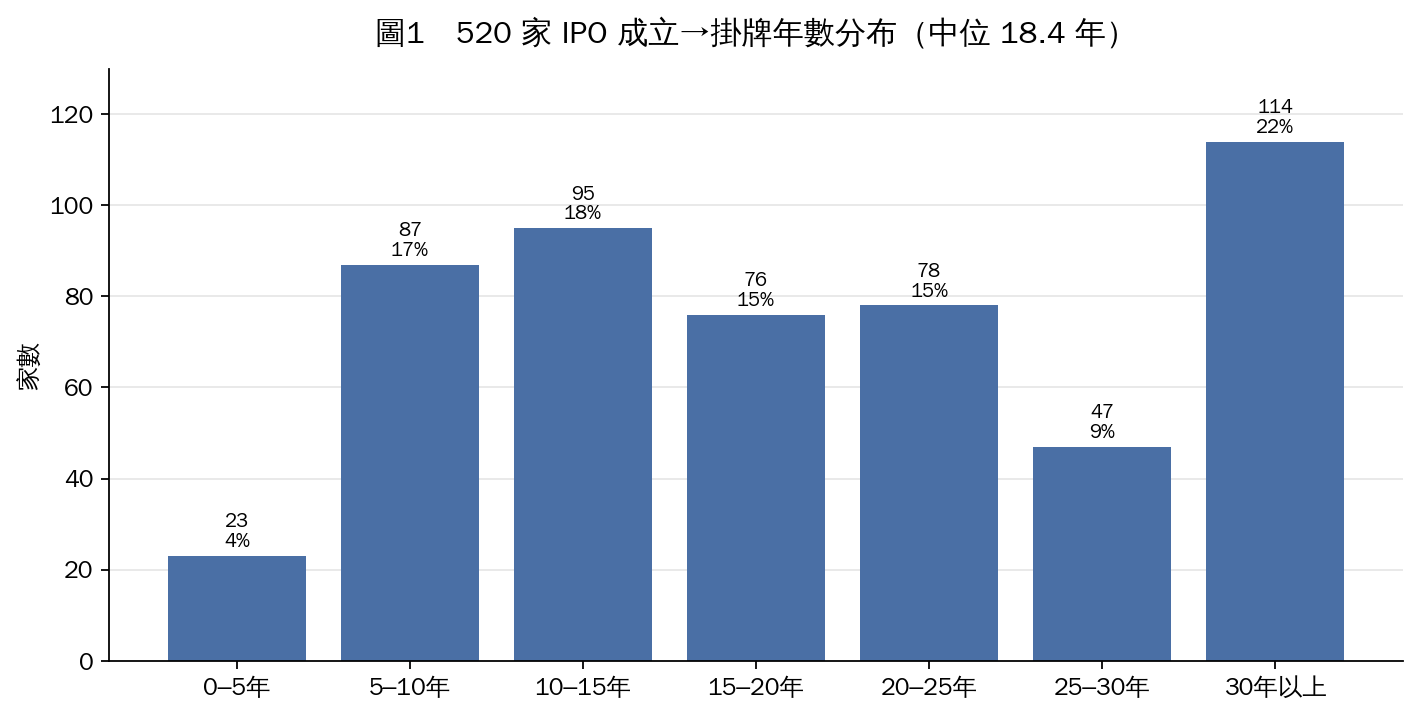
與其說是「新創長大上市」的市場,台灣比較像兩群完全不同的公司共用同一個交易所。
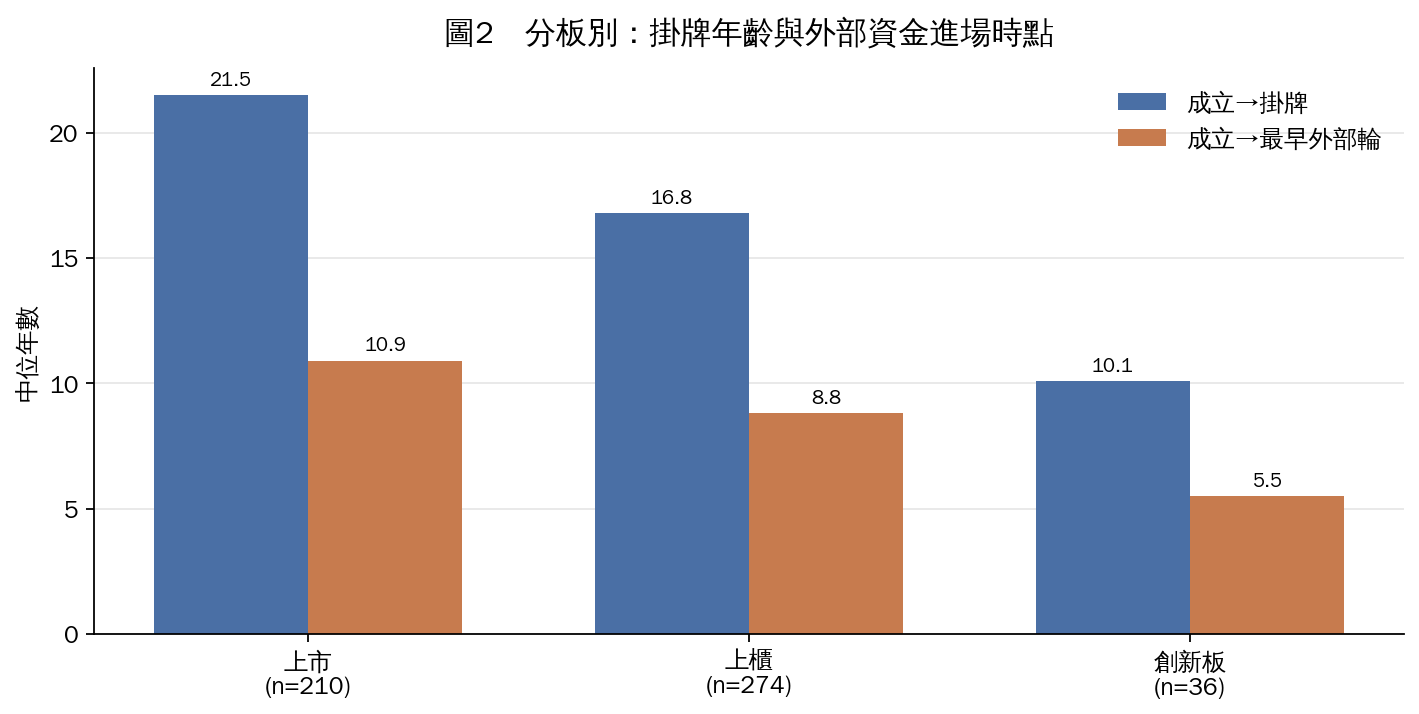
分板別來看差異更清楚:上市中位數21.5年、上櫃16.8年、創新板10.1年。創新板是台灣唯一貼近創投節奏的板,但10年下來只有36家,占全部掛牌的6.9%。
二、外部資金,中位數在成立第9年才進場
我們把公開說明書裡「高於當時面額的現金增資」定義為外部溢價輪,也就是真正有外部投資人拿錢進來的那一輪。520家裡有342家(65.8%)可以還原出第一輪的確切年月。
中位數是成立後第9.1年。
而從掛牌前(Pre-IPO)輪到正式掛牌,中位數只有2.5年,跨板別都穩定落在1.5到2.8年之間。
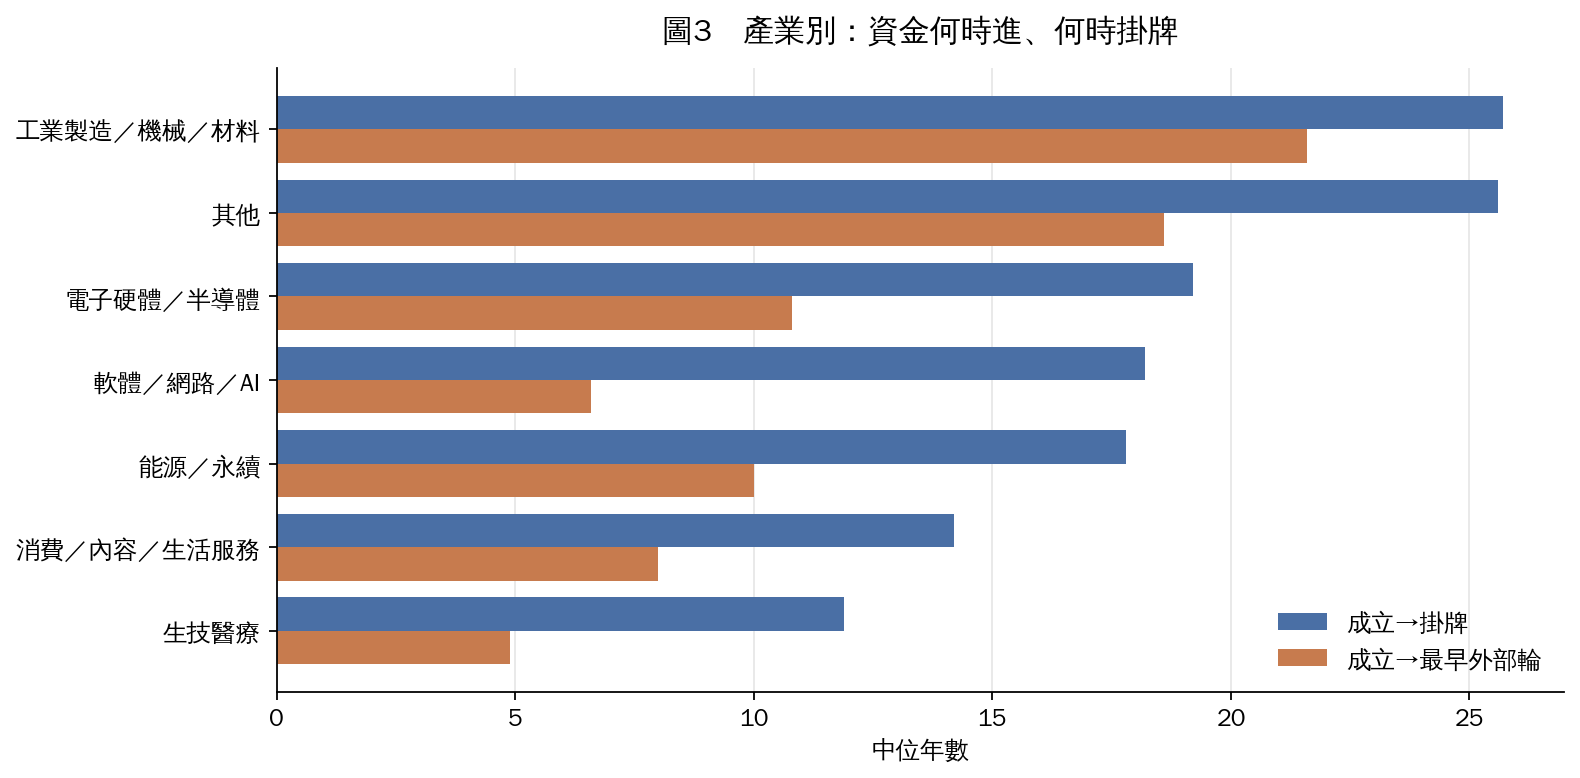
產業之間的差異則遠大於板別差異。生技醫療的第一輪外部資金中位數落在成立第4.9年,軟體/網路/人工智慧(AI)是6.6年;工業製造/機械/材料要等到第21.6年。同一個資本市場,對不同產業其實是兩套完全不同的時間表。
三、投資的時候,多半已經不是新創了
用「成立8年內」作為新創期的定義,結果是:E1新創期就獲投160家(30.8%)、E2成熟期才獲投182家(35.0%)、E3掛牌前沒有外部溢價輪178家(34.2%)。
註:新創期獲投無法直接辨別是否為創投投資。
也就是說,這10年掛牌的公司裡,只有不到三分之一在「還是新創」的時候就拿到過外部資金。若只看掛牌前有外部溢價輪的342家(E1+E2),比例是46.8%。
更值得看的是E1和E2這兩群公司的對照:
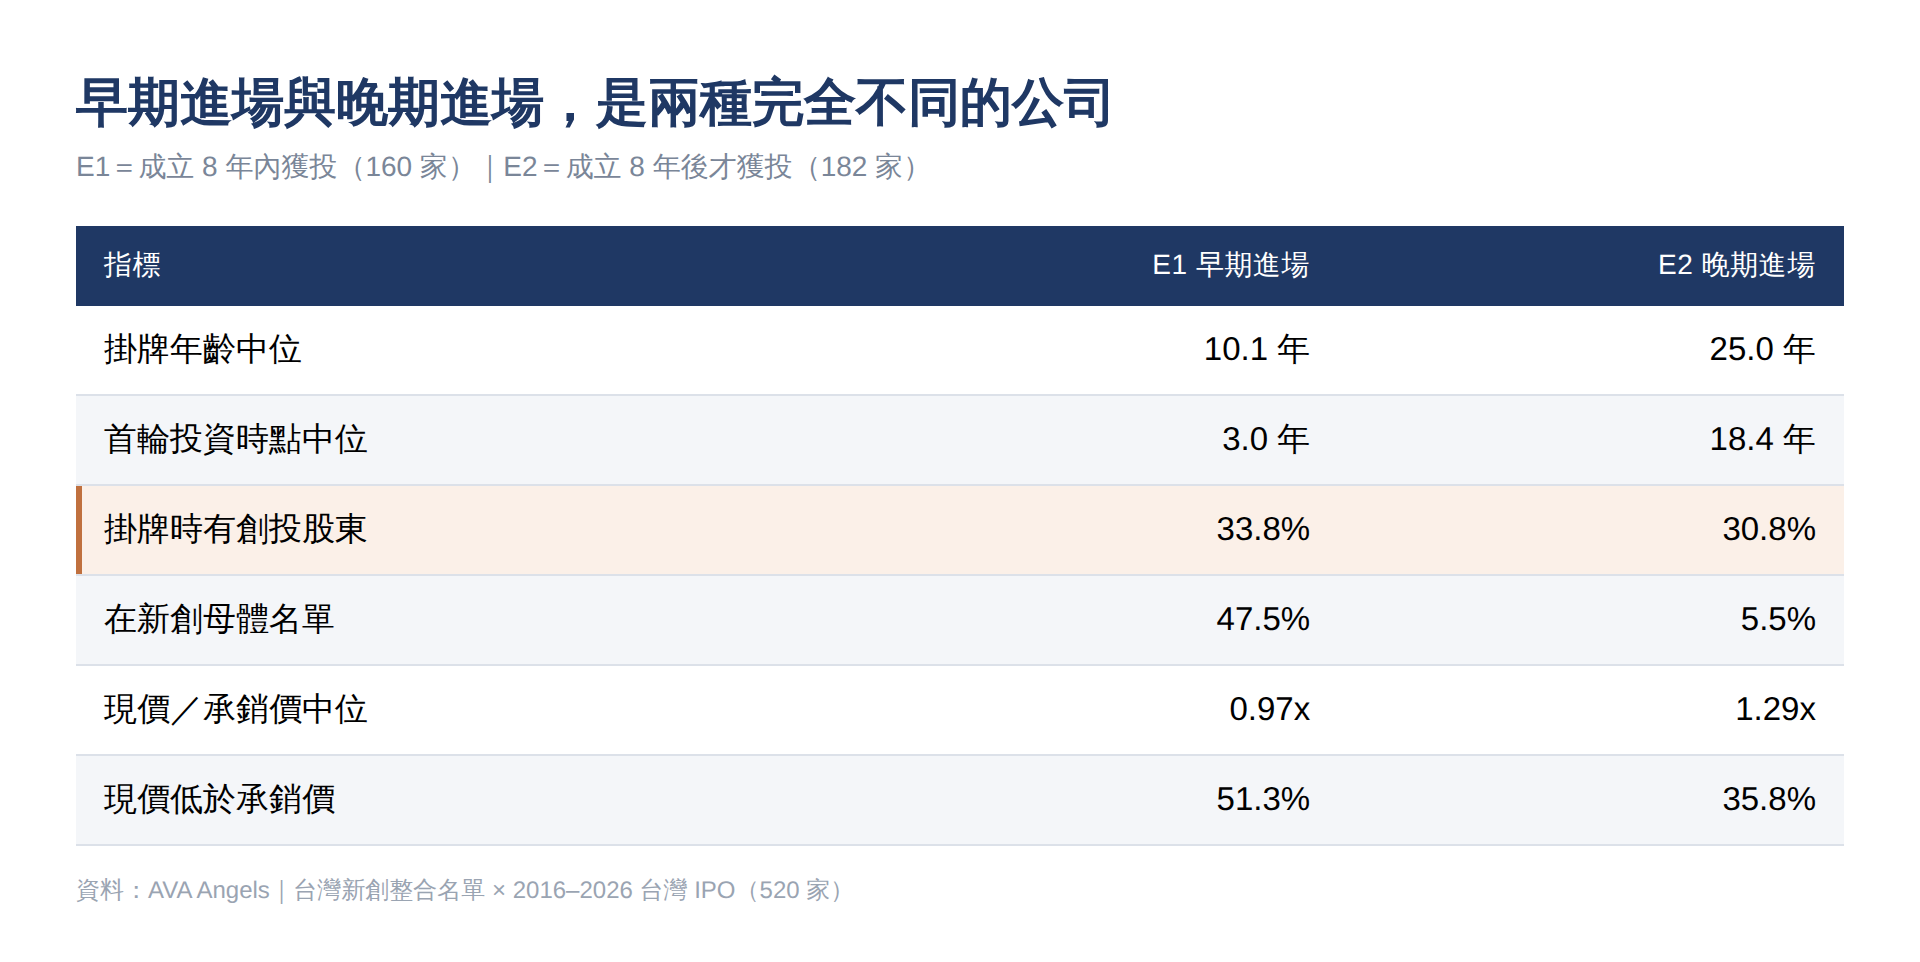
第三行是整份研究最出乎意料的一行:「掛牌時有沒有創投股東」與「是不是新創期進場」,統計上完全無關(卡方p=0.64)。
掛牌時股東名單上有創投,不代表這家創投是在公司年輕的時候投的。反過來看,E1的160家裡,有106家掛牌時根本沒有創投股東。
四、3個結構,3個方向
現在來到這份研究的核心問題:新創在做的事、創投在投的事、最後掛牌的公司,方向一致嗎?
我們把3個母體用同一套七大產業類別重新對齊。
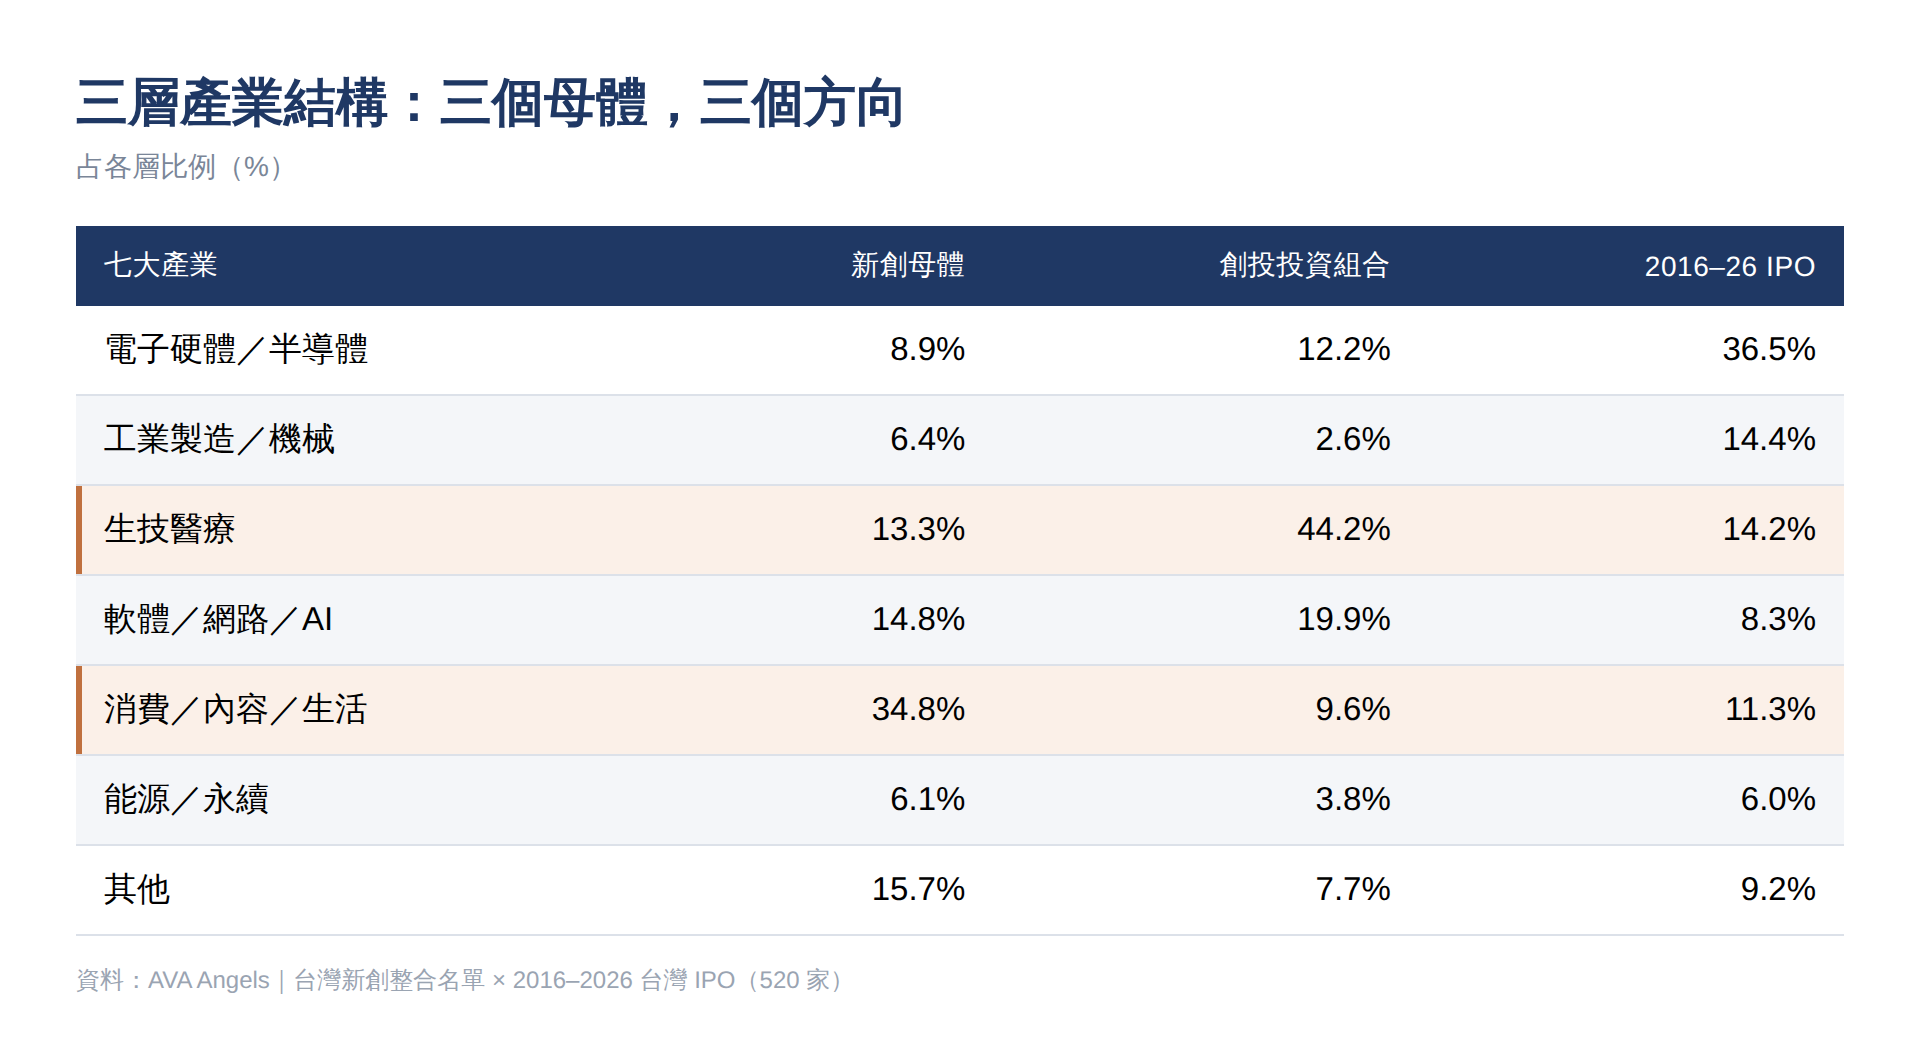
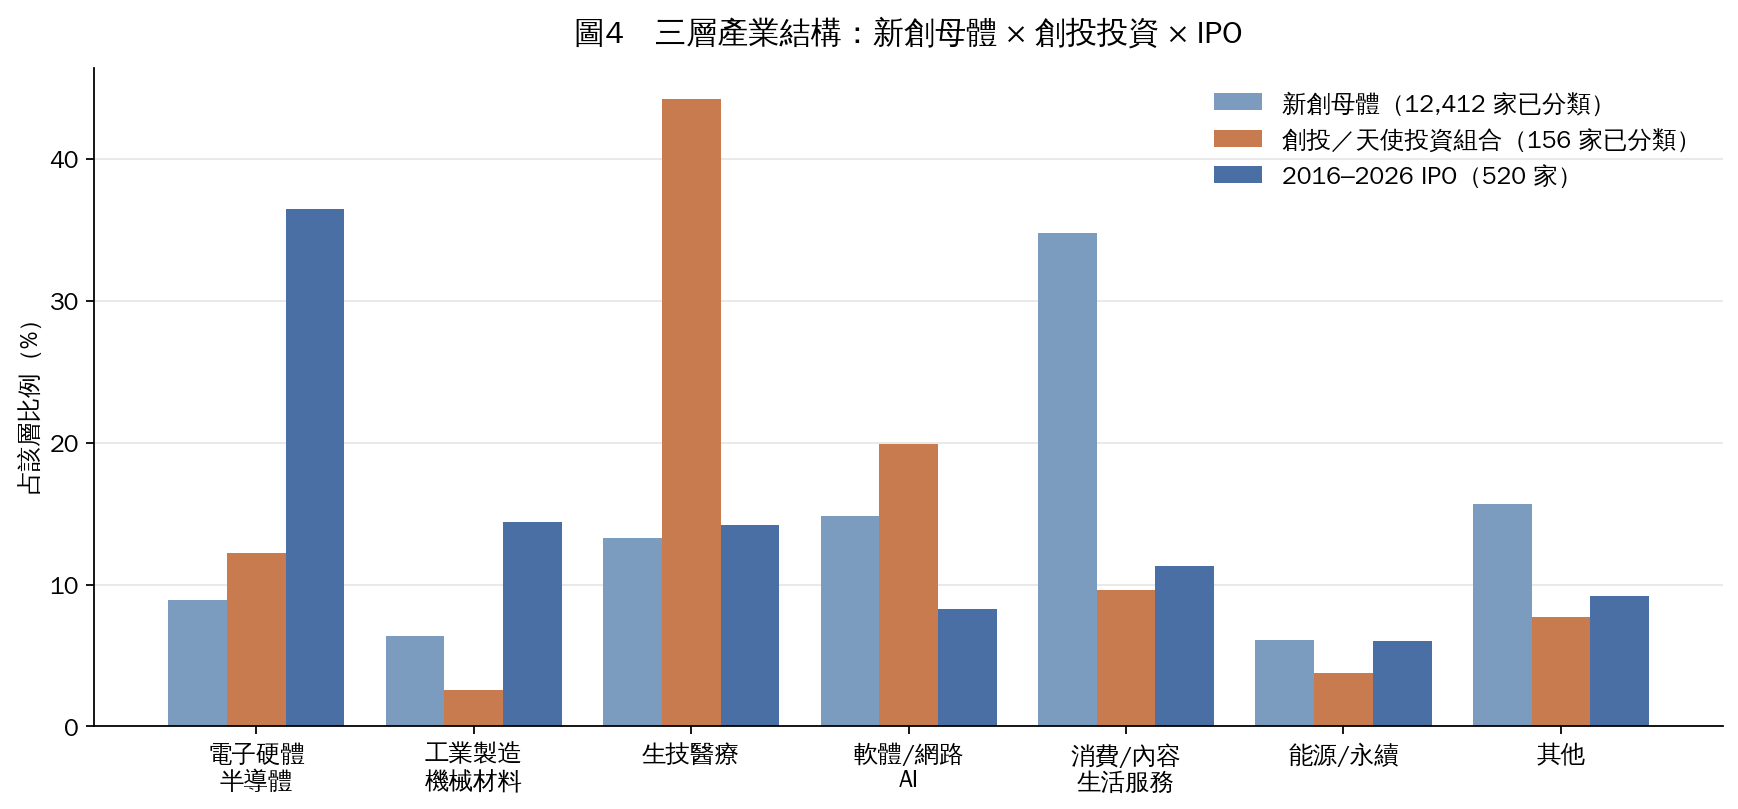
新創的家數集中在消費與生活服務(34.8%);創投的錢流向生技醫療(44.2%);最後掛牌的卻是電子硬體/半導體(36.5%)。3個母體的第一名,是3個不同的產業。
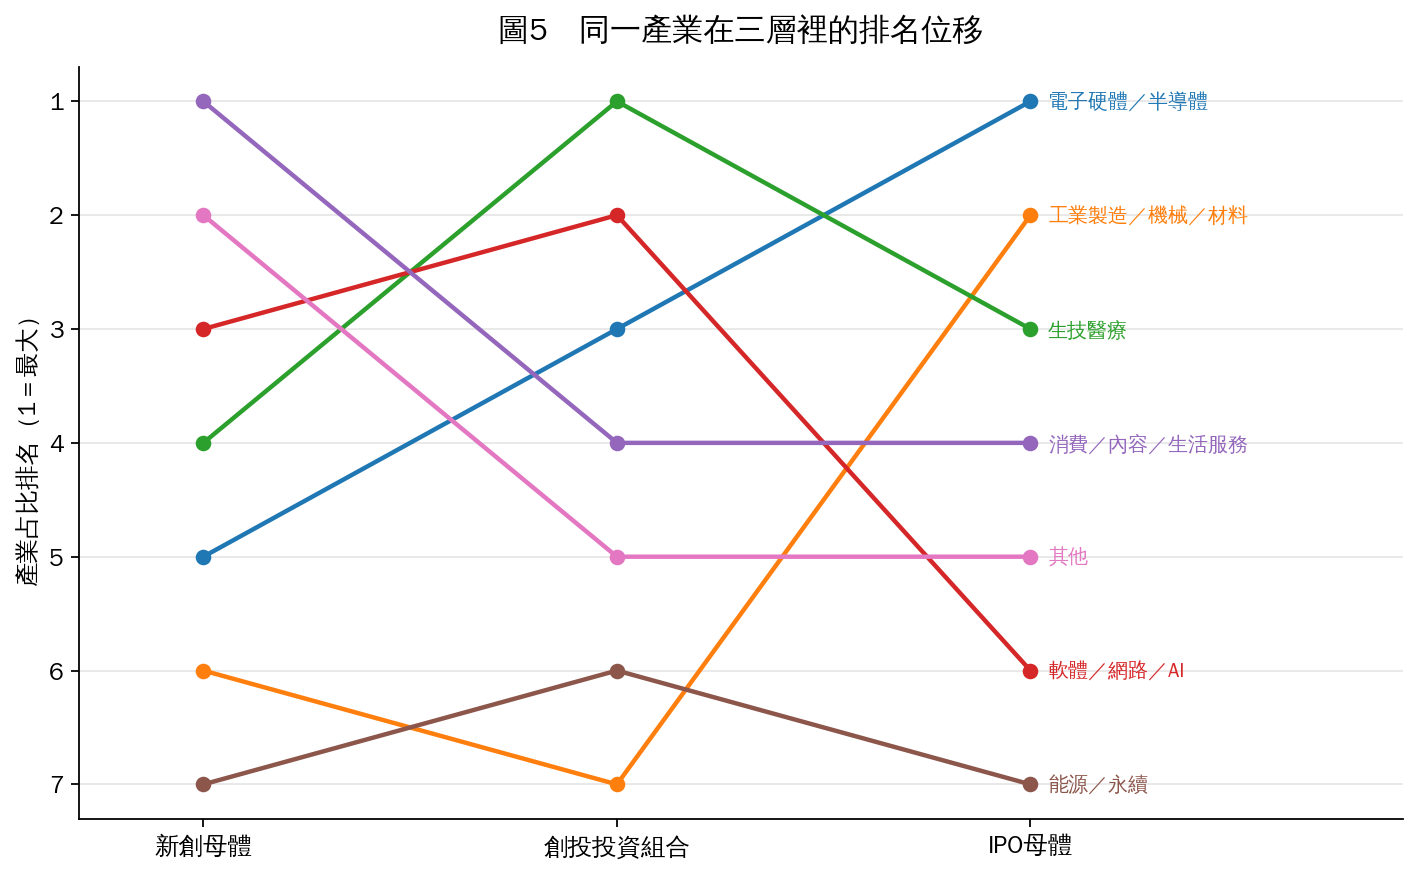
把同一個產業在3層裡的排名畫出來,位移更明顯:消費/內容/生活服務在新創母體排第1,到IPO掉到第4;軟體/網路/AI從第3掉到第6;電子硬體/半導體在新創母體只排第5,在IPO母體卻是第1。
生技醫療是唯一3層都靠前的產業(新創第4、創投第1、IPO第3)。
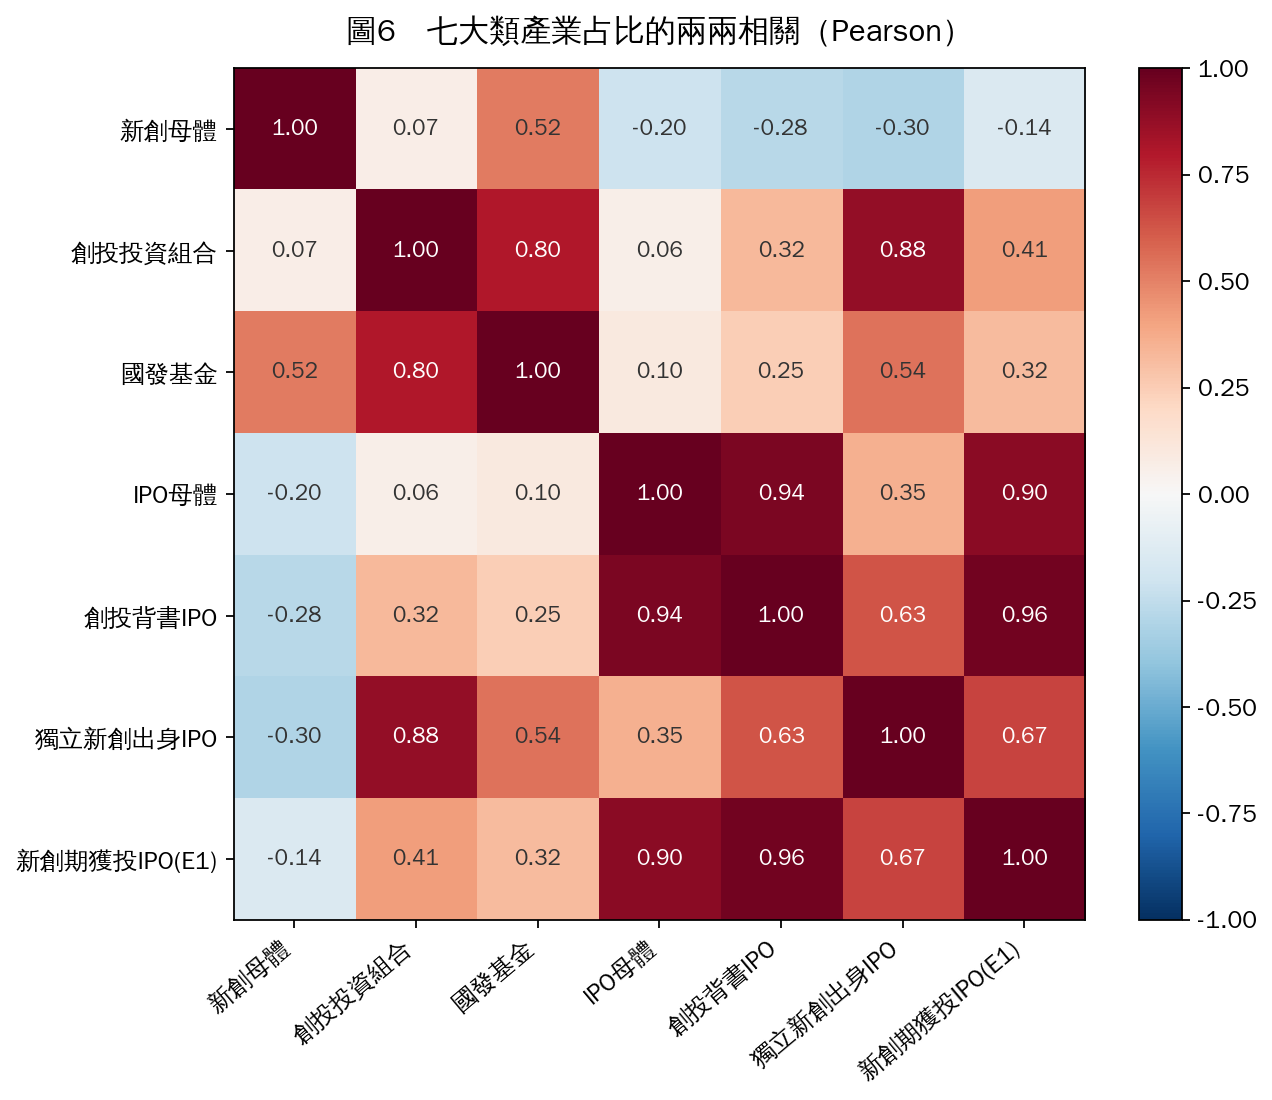
把七大產業的占比當成向量做相關,數字很直白:
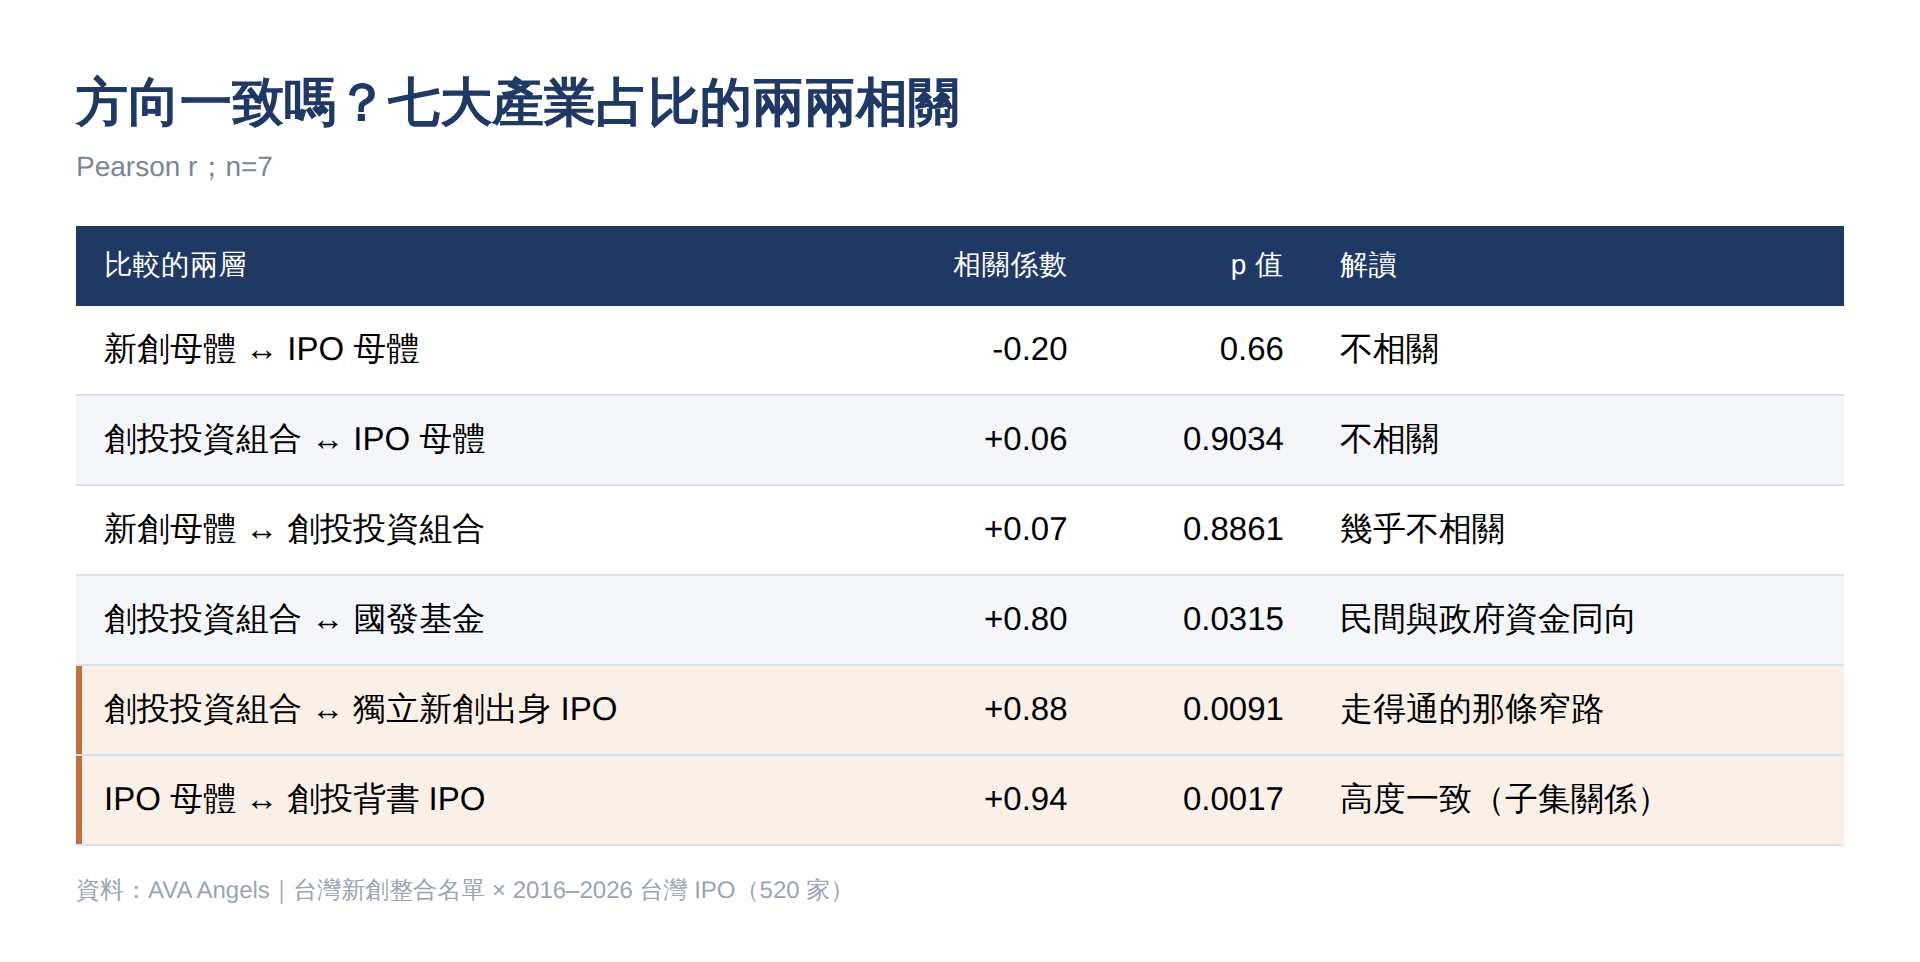
新創母體與IPO母體是−0.21,創投投資組合與IPO母體是+0.06,兩兩都不相關。
五、那條窄路:44家
不過表格裡有一行值得單獨拿出來講:創投投資組合與「獨立新創出身IPO」的相關是+0.88。
什麼意思?我們從520家掛牌公司裡,逐家判定出真正「從新創長出來」的公司,排除集團分拆與重組換殼,只有44家。而這44家的產業結構,確實非常接近創投的投資方向:生技38.6%、電子硬體22.7%、軟體/AI 15.9%。
也就是說,路是通的。只是非常窄。
13,227家新創裡,這10年掛牌的有119家,轉換率0.90%。反過來看,520家IPO中只有119家(22.9%)出現在新創母體名單裡,401家不在。真正判定為獨立新創出身的44家,占8.5%。
六、創投投資的產業,不是最容易掛牌的產業
這是另一個實務上很有用的對照。
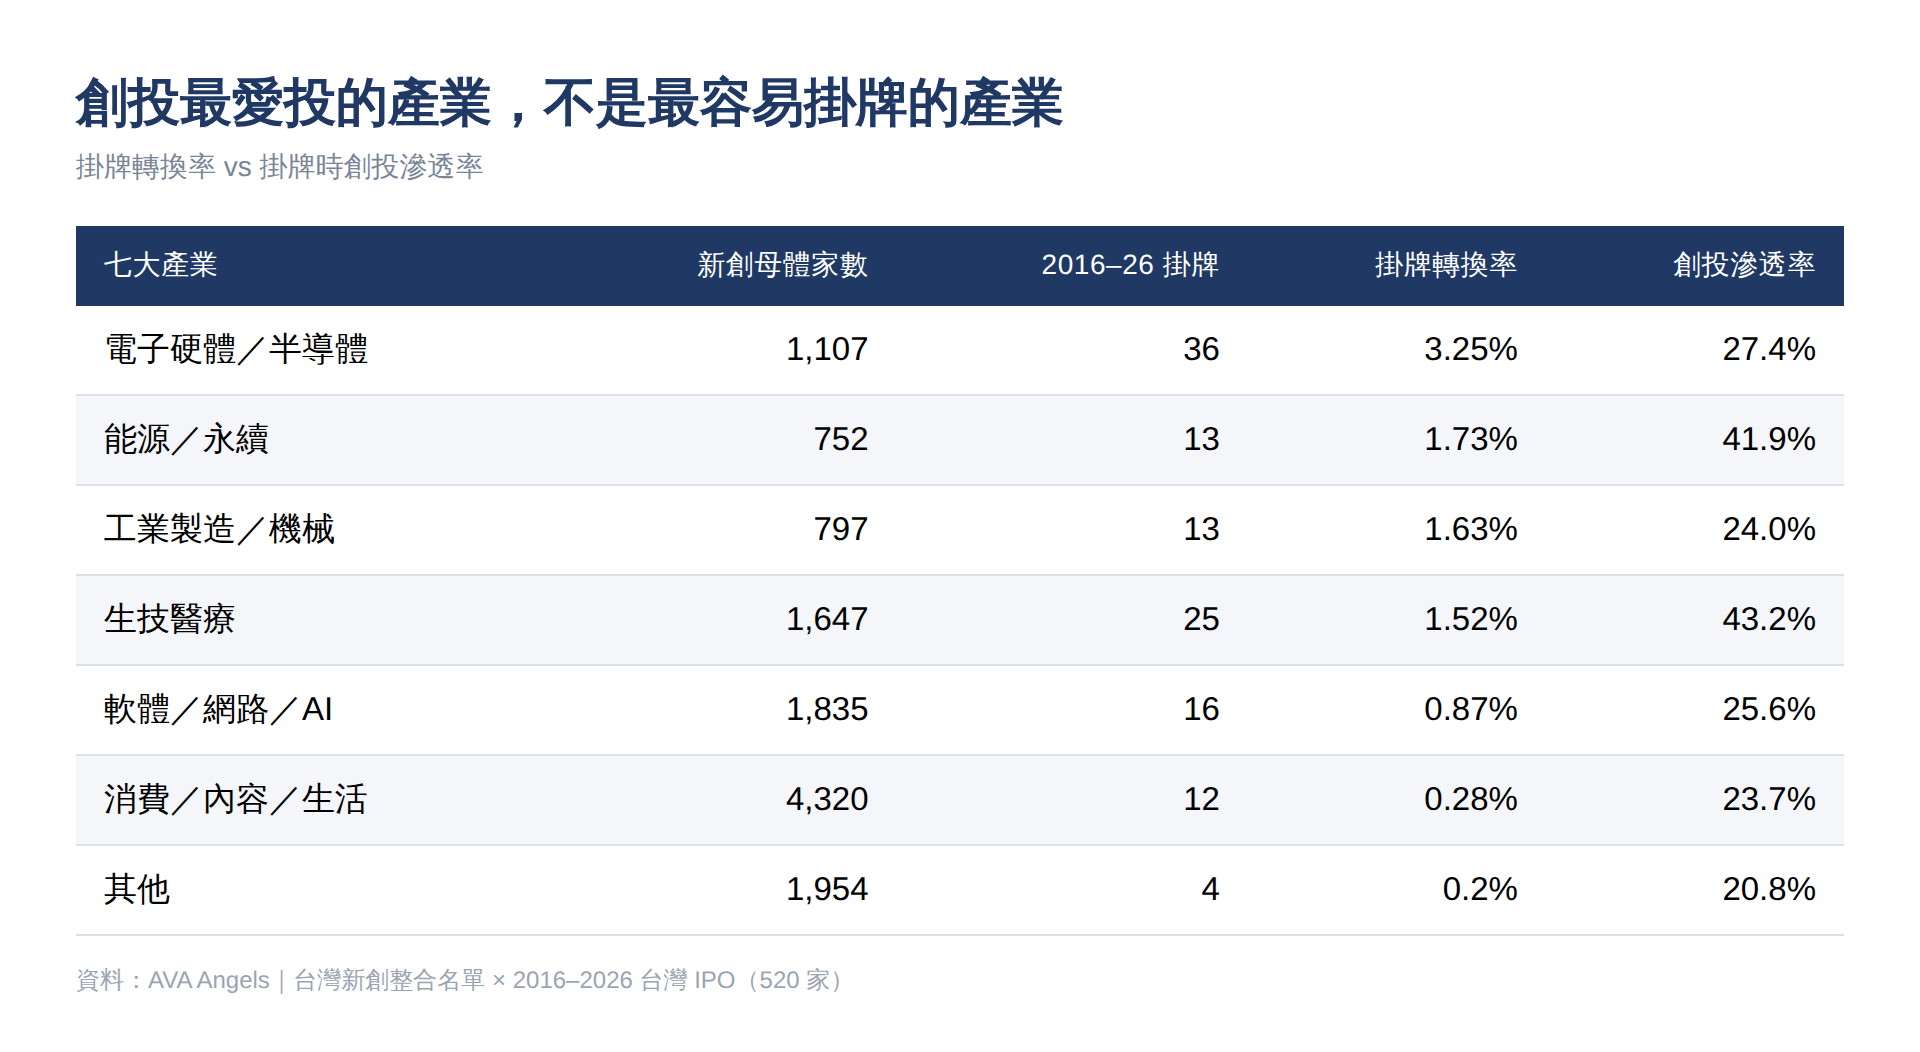
生技醫療的創投滲透率高達43.2%(掛牌公司中有創投或政府基金股東的比例),遠高於母體的28.8%;但它的掛牌轉換率只有1.52%。電子硬體剛好相反:創投滲透率只有27.4%,轉換率卻是3.25%。
註:生技醫療有大量的公司在興櫃,但在本文定義中尚未IPO。
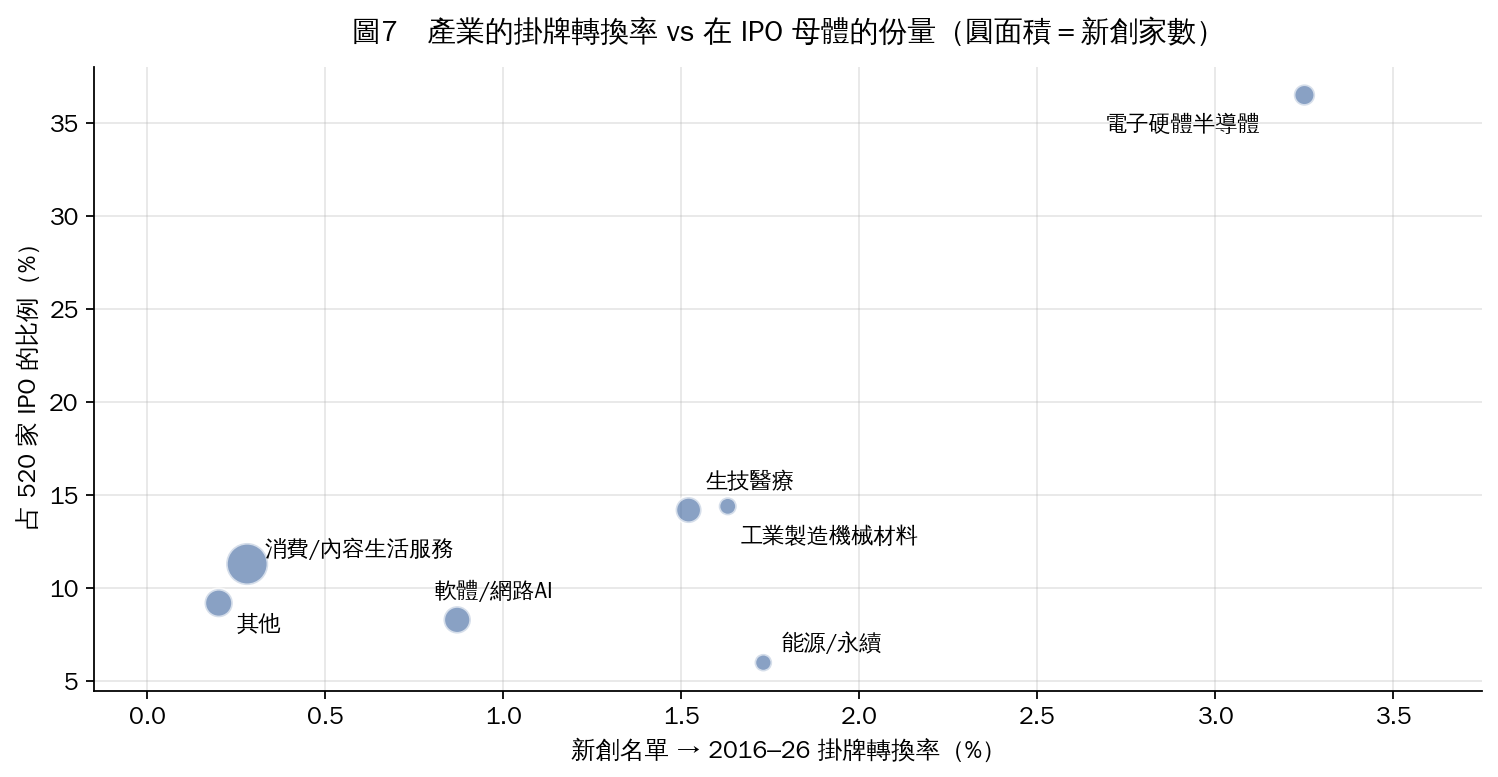
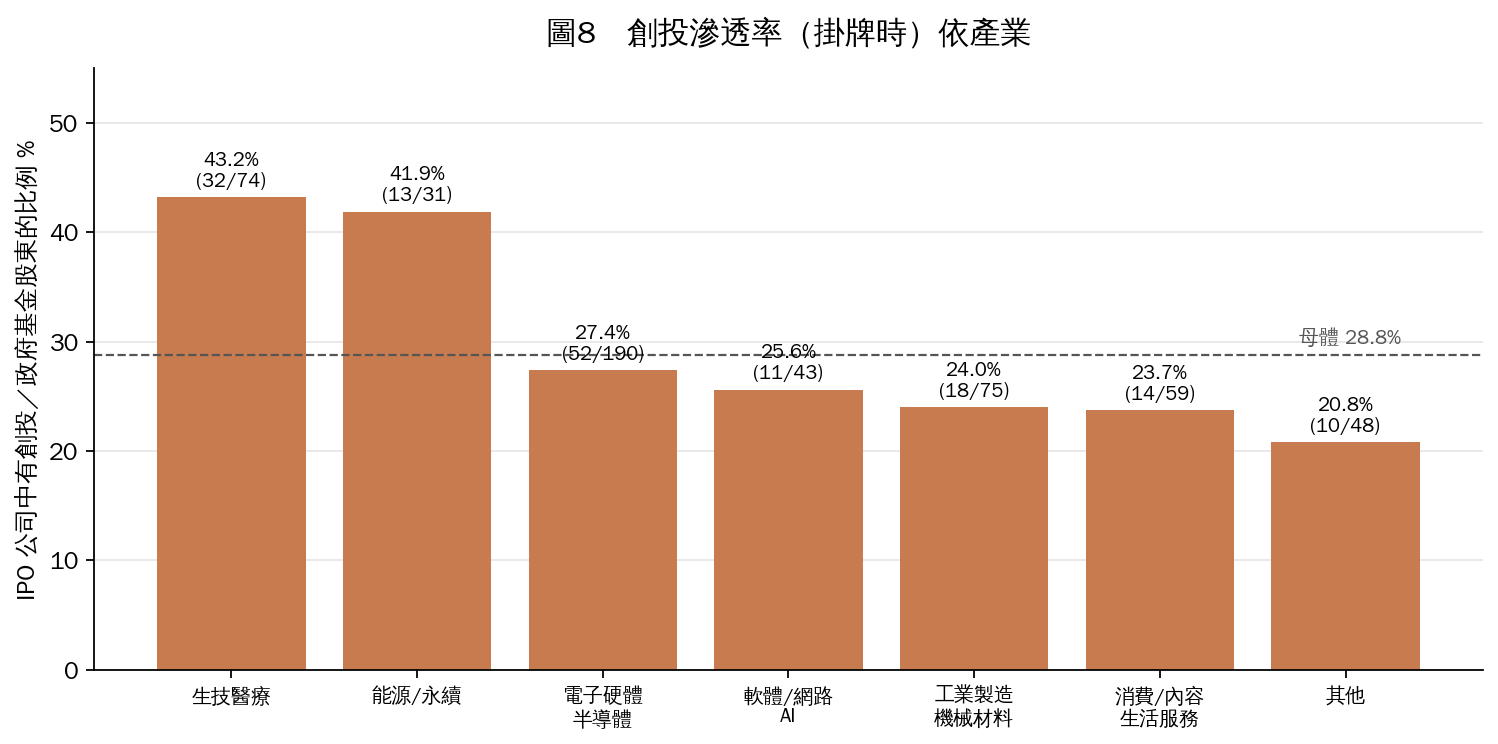
以台灣掛牌為出場假設時,標的實際上被限縮在電子硬體、能源永續、工業製造、生技4類。軟體、AI、消費類必須改用併購或海外掛牌的出場模型,這是資料呈現的結構事實,與偏好無關。
七、這10年,其實沒有變
最後一個問題:情況有在改善嗎?
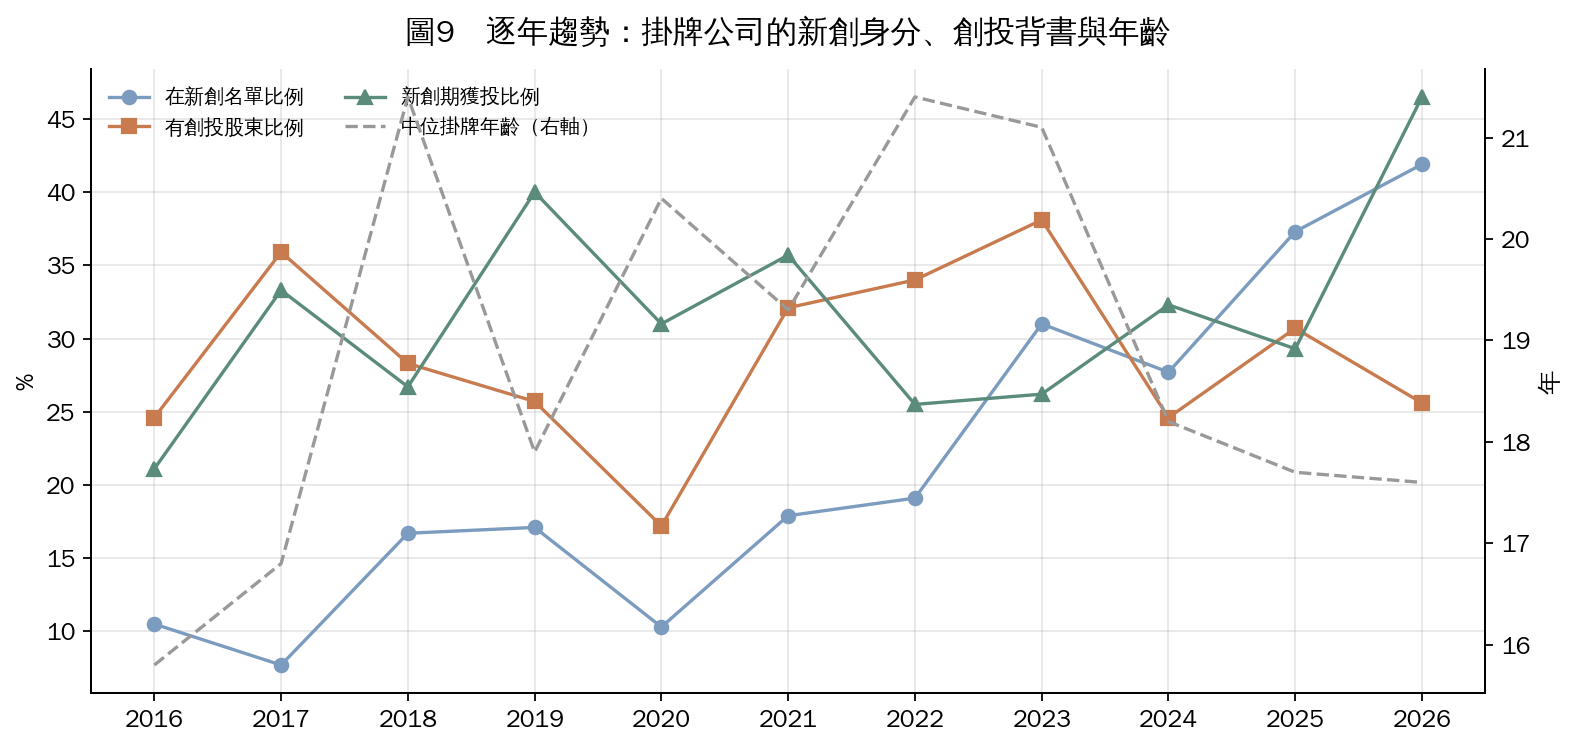
答案是:沒有明顯證據。中位掛牌年齡10年來沒有下降(Spearman ρ=0.14,p=0.69),創投滲透率沒有,新創期獲投的比例同樣不顯著(ρ=0.26,p=0.43)。
「在新創名單」的比例確實從12.7%升到35.0%,但這主要來自收錄偏誤:新創名單本來就只收2010年後成立的公司,越近期的掛牌公司自然越可能被收進去。
八、一個給Pre-IPO投資人的提醒
我們也算了掛牌後的價格表現(現價÷承銷價,2026年9月4日收盤)。
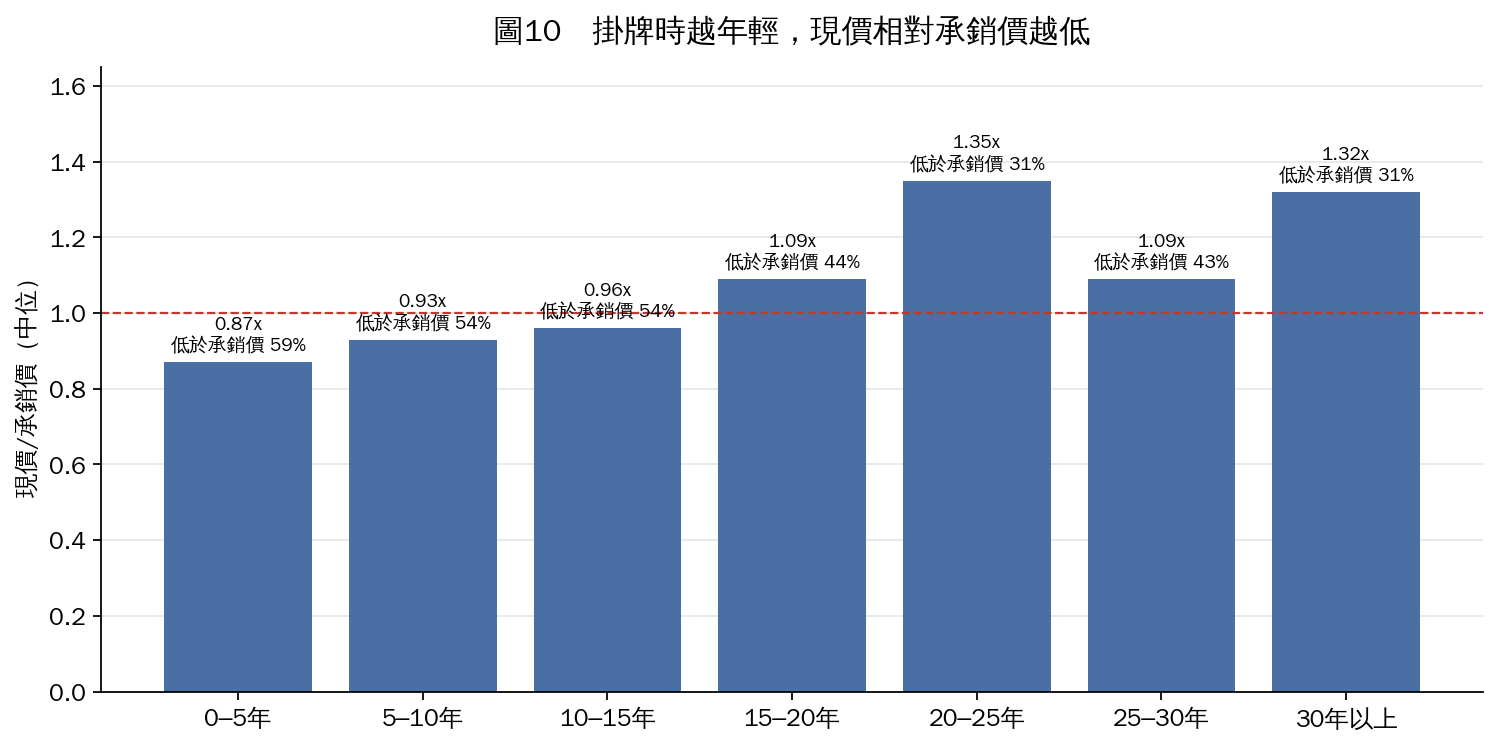
結果相當一致:越像新創的公司(投資時在成立8年內),掛牌後表現越差。全母體中位數1.10x、43.2%低於承銷價;獨立新創出身0.92x、60.5%;E1早期獲投0.97x、51.3%;E2晚期獲投1.29x、35.8%。
關於這份研究
母體與方法:新創母體為26類公開來源去重、再經台灣公司查證後的建議收錄名單13,227家(其中12,412家有產業分類)。IPO母體為2016年1月1日至2026年9月10日資料截止日前首次公開發行的520家(上市210、上櫃274、創新板36),實際最後一檔掛牌日為2026年8月11日。
65家境外控股(KY/F-)公司的官方登記成立日,是為了來台掛牌新設的控股註冊日,會系統性低估年齡,已逐家查證官網沿革,改採集團原始營運主體創立年,58家因此修正。
創投投資要在公開說明書出現才能辨別,因此實際上創投投資數量會大於本研究。
本文授權轉載自《AVA Angels》|原文標題:台灣的新創、創投與 IPO,其實是三個不同的世界
 《AVA Angels》
方俊傑是AVA天使投資的創辦人兼執行長。AVA聚集一群具有海內外創業與投資經驗的天使投資人,致力於成為新創公司的關鍵伙伴,投入資金、經驗及資源,陪同創業團隊接軌海內外機構的投資人。在成立AVA以前,方俊傑有超過10年在高科技產業及創業投資的經驗,投資的組合橫跨高科技產業、醫療器材、IC設計、電商平台、企業軟體及金融科技,曾任萊鎂醫療器材、91APP等公司董監事。