Claude開發商Anthropic於美國時間10月26日向美國證券交易委員會(SEC)遞交S-1招股書,計畫以代號「ANT」在那斯達克掛牌。
招股書揭露,2026年上半年營收162.86億美元(約合新台幣5,294億元),是去年同期的14倍;淨損卻高達807.48億美元(約合新台幣2.62兆元)。不過,其中723.88億美元是可轉換票據等金融工具重新估值的帳面損失,本業營業虧損只有6.93億美元,營業現金流更已轉正。
營收怎麼長成14倍?靠企業客戶與一波波新模型
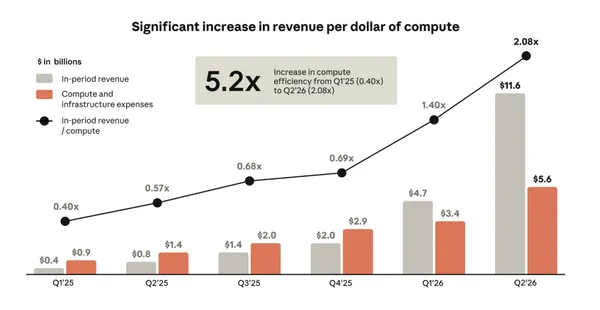
季營收從2025年第一季的3.76億美元,拉到2026年第二季的115.55億美元;2026年上半年營收有八成按用量計費,客戶用多少付多少。
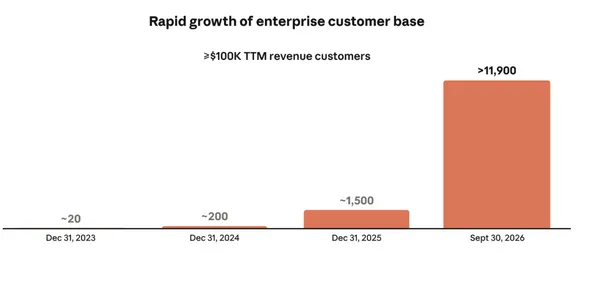
撐起成長的是企業客戶:過去12個月貢獻10萬美元以上營收的客戶,從2025年6月底的600多家增至2026年6月底的6,000多家,9月底再突破11,900家。
截至2026年9月底,淨收入留存率約900%,意思是2025年第三季已在付費的那群客戶(不含Pro、Max月費訂閱戶),一年後付的錢合計約為當時的9倍。成長也高度綁定新模型,截至2026年9月底的半年內推出的模型版本,就貢獻第三季八成以上營收。
通路則集中在雲端巨頭。上半年有48%營收是客戶透過Amazon、Google與微軟(Microsoft)的雲端平台下單,這三家同時是Anthropic的算力供應商,部分還持有它的優先股與可轉換票據。
807億美元虧損從哪來?公司愈值錢,帳上虧愈多
拆開來看,807.48億美元淨損中,本業虧損只有6.93億美元;723.88億美元是可轉換票據等金融工具重新估值的帳面損失,另有87.57億美元也與票據協議的估值有關。
這筆損失怎麼來?Anthropic過去向Amazon、Google等投資人發行可轉換票據,也就是日後可按約定價格換成股票的債權。公司愈值錢,這個換股權利就愈值錢,帳上欠投資人的價值跟著墊高,差額便記為損失。《彭博》報導,Anthropic估值從2026年2月的3,800億美元,升至同年一輪650億美元募資時的9,650億美元。
換言之,這是不涉及現金的帳面損失;截至2026年6月底的累計虧損1,329億美元中,有1,132億美元都來自這類重新估值。
這類損失要等票據換成股票後才會停止,已記下的虧損也不會消失。截至2026年6月底,還沒轉換的票據本金約62億美元,全數由Amazon持有,會隨IPO開始轉換,但受Amazon持股不得超過12%的上限限制(Amazon可自行豁免),轉不完的部分上市後按季陸續轉換。
上市後,帳上還會冒出新的費用。 員工的限制型股票(RSU)要等IPO才算達成發放條件,相關薪酬費用到IPO完成當季才開始入帳。招股書試算,若2026年6月底上市,當下就得入帳29億美元,另有237億美元在約2.1年內分攤。
本業的帳則好看得多。2026年上半年營業現金流為正39.29億美元,去年同期還是負15.13億美元,主要是排除帳面損失後虧損縮小,加上收付款時間差的挹注。
招股書附註另把費用按用途拆分,2026年上半年服務客戶的營收成本為23.80億美元,推算毛利率約85.4%;錢主要花在研發,達97.41億美元。
電子報《The Leverage》創辦人Evan Armstrong在《Every》撰文提出另一種算法:把全部89.45億美元算力與基礎設施費用都當成本,毛利率只剩約45.1%。這是他的替代估算,不是公司公布的毛利率,而且這筆費用涵蓋研究、模型開發、服務客戶與內部使用。
算力支出占營收的比例,從去年同期的201%降到55%,等於每1美元營收花在算力的錢,從約2美元降到0.55美元。2026年第二季本業更轉為獲利,營業利益9.74億美元,是招股書揭露六個季度中唯一的一季。
真正的壓力:簽了長約的算力,配上隨時能停的營收
招股書自己也潑了冷水,寫明「預期營收不會以相近的速度持續成長」。公司並估計,2026年前9個月約5%至7%營收來自違反使用政策或商業條款的客戶,8、9月加強查處後,可能拉低營收與成長率。
成本端卻多是「不論實際用量」都得付款的長約:對Google至少約1,145億美元(約合新台幣3.72兆元)、Amazon至少1,100億美元、微軟至少449億美元,最長綁到2036年。向博通(Broadcom)租設備的五年期租約,租金約1,612億美元(不含利息),除違約外不能解約。
另向SpaceX旗下SpaceXAI(前身為xAI)採購的算力上限1,205億美元,但不可取消期在2027年1月、3月結束後,雙方可提前90天解約。
營收端卻以用量計費為主,客戶隨時能減量。Armstrong就點出,一邊是綁定多年的成本,一邊是隨時可能縮水的營收,讓他相當不安。公司也預告,新算力上線時費用會先入帳、營收還沒跟上;需求超過長約容量時,還得改買較貴的短期算力,營業利益率可能因此被壓縮。
手上的錢仍是最大緩衝:截至2026年6月底,現金、約當現金與短期投資合計約1,316.5億美元(約合新台幣4.28兆元)。但公司也預期資本支出將大幅增加,未來營運與投資活動都會出現大額現金淨流出。
《彭博》指出,若順利上市,Anthropic將是第一家以開發最先進AI模型為主業的上市公司,最快11月9日當周啟動路演(向法人推銷新股的巡迴說明會)。該報也引述知情人士說,公司舉辦投資人日後,投資人心中的合理估值已下修至1.4兆至1.5兆美元(約合新台幣45.5兆至48.8兆元),上看1.75兆美元。
資料來源:Anthropic S-1招股書、《彭博》、《Every》、中央銀行新台幣/美元銀行間收盤匯率
本文授權轉載自《數位時代》,初稿為AI編撰,整理.編輯/ 李先泰,原文標題:Anthropic遞單拚上市!拆解S-1招股書:半年營收翻14倍,為何仍虧807億美元?
 《數位時代》李先泰